Beaucoup de propriétaires confondent les démarches liées à leur assurance habitation et les travaux de réparation toiture Rennes qui suivent un sinistre. Cet article clarifie les rôles de chacun : l'assureur gère le contrat et l'indemnisation, le couvreur réalise le diagnostic et les travaux sur le toit.
Temps de lecture : ~6 minutes
Comprendre le rôle de l'assurance habitation face aux sinistres de toiture
Lorsqu'un dégât touche une toiture, qu'il s'agisse d'une infiltration après une tempête ou d'une fuite apparue progressivement, c'est le contrat d'assurance habitation souscrit par le propriétaire qui détermine les conditions de prise en charge, et non l'entreprise appelée pour intervenir sur place. La confusion entre ces deux rôles est fréquente chez les particuliers, qui pensent parfois qu'un artisan couvreur peut se substituer à leur assureur pour évaluer un sinistre ou activer une garantie.
Un contrat d'assurance multirisque habitation couvre en général plusieurs types d'événements climatiques (tempête, grêle, catastrophe naturelle) ainsi que les dégâts des eaux consécutifs à une fuite ou une infiltration, mais chaque police définit ses propres exclusions, plafonds et franchises. Pour un logement situé à Rennes, où les intempéries bretonnes exposent régulièrement les toitures à l'humidité et au vent, il est utile de relire son contrat avant tout sinistre afin de connaître précisément les causes couvertes.
- Vérifier les clauses relatives aux dommages causés par un événement climatique
- Identifier le montant de la franchise applicable selon le sinistre
- Comprendre les délais de déclaration imposés par l'assureur
Ce que couvre généralement un contrat multirisque
La plupart des contrats distinguent les sinistres soudains (tempête, chute de tuile, choc) des dégradations progressives comme une infiltration lente due à l'usure de la couverture. Cette distinction change tout : un dégât progressif, souvent lié à un défaut d'entretien, peut être exclu de la garantie si l'assureur estime que le propriétaire n'a pas assuré un suivi régulier de son toit.
Le rôle du propriétaire dans la déclaration de sinistre
Le propriétaire reste responsable de signaler rapidement tout dommage à son assureur, avec photos et description des faits, avant d'engager des travaux de réparation. Un couvreur peut toutefois établir un constat technique qui appuiera le dossier transmis à l'assurance.
Diagnostic de toiture et devis : les étapes avant travaux
Avant toute réparation, un diagnostic précis permet d'identifier l'origine exacte du sinistre, qu'il s'agisse d'une fuite localisée, d'une tuile déplacée ou d'une souche de cheminée fragilisée par le temps. Ce diagnostic sert aussi de base factuelle pour le dossier transmis à l'assureur, qui demandera généralement un devis détaillant la nature des travaux et leur coût estimé.
Un diagnostic clair et un devis détaillé restent les meilleurs appuis pour faire avancer un dossier d'assurance sans flou ni retard.
Le tableau suivant résume les situations les plus courantes rencontrées sur les toitures de la région rennaise et les démarches associées.
| Situation | Origine probable | Démarche recommandée |
|---|---|---|
| Fuite après tempête | Tuiles déplacées, gouttière abîmée | Déclaration sinistre + diagnostic |
| Infiltration progressive | Usure, manque d'entretien | Diagnostic avant déclaration |
| Souche de cheminée fissurée | Vieillissement, mouvements de structure | Devis de rénovation ciblé |
| Dégâts des eaux intérieurs | Toiture endommagée en amont | Constat technique + devis |
Pourquoi un diagnostic rapide limite les complications
Plus un dégât est identifié tôt, plus les travaux de réparation restent ciblés et le dossier d'assurance cohérent. Un toit laissé sans contrôle après un épisode climatique peut voir une simple fuite se transformer en dégâts des eaux étendus à la charpente ou au logement.
Ce qu'un devis de réparation toiture doit préciser
Un devis sérieux détaille la nature exacte de l'intervention (couverture, gouttière, souche de cheminée, hydrofuge), les matériaux utilisés et les délais prévus. La transparence sur ces points facilite grandement les échanges avec l'assureur lorsqu'une prise en charge est demandée.
Entretien de la toiture et responsabilité du propriétaire
L'entretien régulier du toit, notamment le nettoyage et le démoussage, joue un rôle dans la prévention des sinistres mais aussi dans la lecture que fera un assureur d'un dossier de dommages. Un toit mal entretenu, couvert de mousse ou de débris obstruant les gouttières, favorise la stagnation d'eau et accélère l'apparition de fuites.
- Nettoyer et démousser la couverture au moins une fois par an
- Vérifier l'état des gouttières après chaque épisode de vent fort
- Faire contrôler les souches de cheminée en cas de fissures visibles
- Appliquer un hydrofuge pour limiter l'infiltration d'eau dans les tuiles
Ces gestes relèvent de la responsabilité du propriétaire, distincte de celle de l'assureur. Un entretien suivi réduit concrètement le risque qu'un sinistre soit requalifié en défaut d'entretien par la compagnie d'assurance, ce qui peut entraîner un refus partiel ou total d'indemnisation.
Quand faire appel à un couvreur avant un sinistre
Un diagnostic de toiture réalisé en dehors de toute urgence permet de repérer les points faibles d'un toit (tuiles fragilisées, étanchéité vieillissante) avant qu'ils ne causent un dégât plus lourd, pour un logement à Rennes comme ailleurs en Bretagne.
Réparation de toiture à Rennes : ce que propose AVENIR NETTOYAGE
AVENIR NETTOYAGE, installé à Rennes, intervient sur des missions de nettoyage, démoussage, réparation de couverture, entretien de gouttières et rénovation de souche de cheminée, en complément des démarches que chaque propriétaire engage de son côté auprès de son assureur. L'entreprise ne se substitue jamais à une compagnie d'assurance ni à un contrat habitation : son rôle reste celui d'un professionnel du bâtiment qui diagnostique, conseille et répare.
Pour toute demande concernant une réparation toiture à Rennes, un diagnostic gratuit permet d'évaluer l'ampleur des travaux nécessaires et d'obtenir un devis détaillé avant engagement, sans condition cachée. Contactez AVENIR NETTOYAGE pour organiser ce diagnostic et avancer sereinement sur votre dossier de travaux.
FAQ
▸Qui doit contacter son assurance en cas de dégât sur la toiture ?
C'est toujours le propriétaire, en tant que souscripteur du contrat d'assurance habitation, qui doit déclarer le sinistre à son assureur, généralement dans un délai précisé par son contrat. Le couvreur intervient en complément pour établir un diagnostic technique et un devis, mais n'a aucun rôle contractuel vis-à-vis de l'assureur.
▸Un contrat multirisque habitation couvre-t-il toujours les fuites de toiture ?
Cela dépend des clauses du contrat : une fuite liée à un événement climatique soudain comme une tempête est en général mieux couverte qu'une infiltration progressive due à l'usure, souvent considérée comme un défaut d'entretien. Il est recommandé de vérifier les exclusions précises de son contrat avant toute déclaration.
▸Quelle différence entre un diagnostic de toiture et une expertise d'assurance ?
Le diagnostic réalisé par un couvreur évalue l'état technique du toit et identifie l'origine d'un dégât, tandis que l'expertise d'assurance, mandatée par l'assureur, détermine le montant de l'indemnisation selon les clauses du contrat. Les deux démarches sont complémentaires mais ne relèvent pas du même professionnel.
▸Pourquoi l'entretien régulier du toit influence-t-il un dossier de sinistre ?
Un toit mal entretenu, avec mousse accumulée ou gouttières obstruées, peut conduire un assureur à estimer que le dégât résulte d'un défaut de suivi plutôt que d'un événement climatique, ce qui peut réduire ou annuler une indemnisation. Un entretien suivi reste donc un argument solide en cas de litige.
▸Que contient un devis de réparation de toiture à Rennes ?
Un devis détaillé précise la nature des travaux (couverture, gouttières, souche de cheminée, hydrofuge), les matériaux prévus et les délais d'intervention, afin que le propriétaire dispose d'une base claire avant d'engager les travaux ou de la transmettre à son assurance. Cette transparence facilite les échanges avec l'assureur si une prise en charge est demandée.
▸Un démoussage de toiture peut-il être pris en charge par l'assurance ?
Non, le démoussage relève de l'entretien courant du logement et reste à la charge du propriétaire, car il s'agit d'une action préventive et non d'une réparation consécutive à un sinistre défini dans le contrat. L'assurance intervient uniquement lorsque des dommages avérés résultent d'un événement couvert par la police souscrite.
Contactez-nous en 30 secondes
Merci de bien vouloir remplir ce formulaire afin de nous faire part de vos demandes.
Nos prestations
ENTRETIEN ET RÉPARATION DE GOUTTIÈRES
TRAVAUX DE COUVERTURE RÉPARATION
INTERVENTION URGENTE
DIAGNOSTIC DE TOITURE GRATUIT
Nos ATOUTS
Zone d'intervention
AVENIR NETTOYAGE est implanté dans le département du 35 et 22 (Ille-et-Vilaine) (Côtes-D’armor)
Nous intervenons dans un rayon de 60 km autour de RENNES et Saint-Brieuc pour les prestations suivantes :
- Réparation, nettoyage et démoussage de toitures
- Travaux de couverture
- Entretien et réparation de gouttières
N'hésitez pas à nous contacter pour en savoir plus via notre tél ou le formulaire de contact
Note globale des avis clients sur notre fiche Google
Note globale sur les avis clients sur notre fiche.
Partagez-nous votre expérience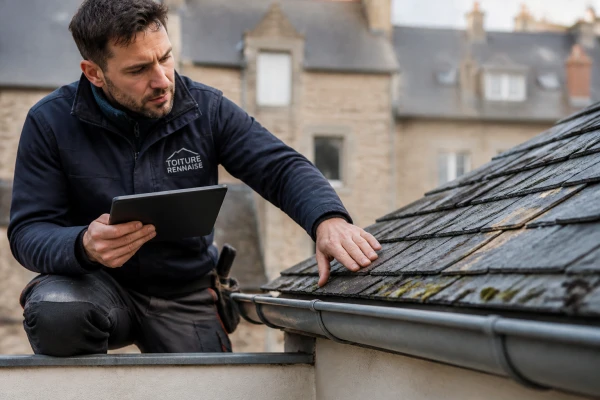
Comment reconnaître une toiture endommagée : signes et symptômes à surveiller
27/10/2026Une tuile fissurée, une tache d'humidité au plafond, une gouttière qui déborde : ces signaux semblent anodins mais annoncent souvent une dégradation déjà avancée. Savoir les repérer à temps évite des travaux lourds et des ...